Domain panzerlied.de kaufen?
Wir ziehen mit dem Projekt
panzerlied.de um.
Sind Sie am Kauf der Domain
panzerlied.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain panzerlied.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat (22cm)Toi-Toys Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat Details: mit Fernsteuerung Länge: ca. 22cm ab 3 Jahren Benötigt Batterien 6x AA 1,5V (NICHT im Lieferumfang enthalten!)19,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Paw Patrol: Feuerwehr-Einsatz - Rubbles FahrzeugSchließe dich dem Feuerwehrteam der PAW Patrol mit Rubble und seinem aufregenden Rettungsfeuerwehrauto an! Dieses 20,3 cm lange Fahrzeug bietet Kindern die Möglichkeit, echte Helden zu werden. Das Fahrzeug verfügt über funktionierende Räder und das originale PAW Patrol Design, sodass es genau wie in der beliebten Serie aussieht.Kinder können kreative Missionen erfinden, während sie die zwei Spielsteine in die kippbare Schaufel laden. Durch das Ziehen des Hebels können die Steine abgeschossen werden und helfen so, den Tag zu retten. Rubble ist über 5 cm groß und in Feuerwehrmontur bereit für die Aktion.Dieses Spielzeug ist die perfekte Wahl für Geburtstage, Weihnachten oder jeden anderen Anlass. In Kombination mit der Feuerwehrzentrale, dem schnell nachladbaren Feuerwehrauto und anderen Feuerwehrfiguren sind die Möglichkeiten endlos. Genießen Sie die Lieblingsmomente der früheren PAW Patrol Staffeln oder erschaffen Sie neue Abenteuer mit dem PAW Patrol Turm und ihren Fahrzeugen.Produkteigenschaften:Funktionierende RäderOriginal PAW Patrol DesignKippbare SchaufelRubble Figur in FeuerwehrmonturIdeal als Geschenk für jeden AnlassVerpackungsgröße: 25,2 x 8,3 x 20,5 cm18,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
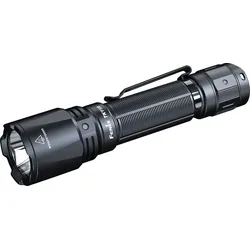
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat (22cm)Toi-Toys Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat Details: mit Fernsteuerung Länge: ca. 22cm ab 3 Jahren Benötigt Batterien 6x AA 1,5V (NICHT im Lieferumfang enthalten!)19,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Paw Patrol: Feuerwehr-Einsatz - Rubbles FahrzeugSchließe dich dem Feuerwehrteam der PAW Patrol mit Rubble und seinem aufregenden Rettungsfeuerwehrauto an! Dieses 20,3 cm lange Fahrzeug bietet Kindern die Möglichkeit, echte Helden zu werden. Das Fahrzeug verfügt über funktionierende Räder und das originale PAW Patrol Design, sodass es genau wie in der beliebten Serie aussieht.Kinder können kreative Missionen erfinden, während sie die zwei Spielsteine in die kippbare Schaufel laden. Durch das Ziehen des Hebels können die Steine abgeschossen werden und helfen so, den Tag zu retten. Rubble ist über 5 cm groß und in Feuerwehrmontur bereit für die Aktion.Dieses Spielzeug ist die perfekte Wahl für Geburtstage, Weihnachten oder jeden anderen Anlass. In Kombination mit der Feuerwehrzentrale, dem schnell nachladbaren Feuerwehrauto und anderen Feuerwehrfiguren sind die Möglichkeiten endlos. Genießen Sie die Lieblingsmomente der früheren PAW Patrol Staffeln oder erschaffen Sie neue Abenteuer mit dem PAW Patrol Turm und ihren Fahrzeugen.Produkteigenschaften:Funktionierende RäderOriginal PAW Patrol DesignKippbare SchaufelRubble Figur in FeuerwehrmonturIdeal als Geschenk für jeden AnlassVerpackungsgröße: 25,2 x 8,3 x 20,5 cm18,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Samurai Rüstung Kriegsherr MasamuneMiniatur Samurai Rüstung des Kriegsherrn Masamune aus dem 15. Jahrhundert (1567 bis 1636). Getragen vom japanischen Kriegsherrn Masamune einem renommierten Lord und berühmten Krieger. Er ist für seinen Mond im Helm und sein fehlendes Auge bekannt. Rüstung gefertigt aus einer Kombination von Holz, Metall und Baumwollstricken. Sie wurde detailgetreu der berühmten Rüstung vom Kriegsherr Masamune nachempfunden inklusive Holzsockel schwarz lackiert mit Gold Kanji. Produktdetails Dekorationsfigur Material Figur: Metall Material Sockel: Holz Gesamthöhe: 41 cm Gewicht: 660 g Farbe: schwarz - gold109,95 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.